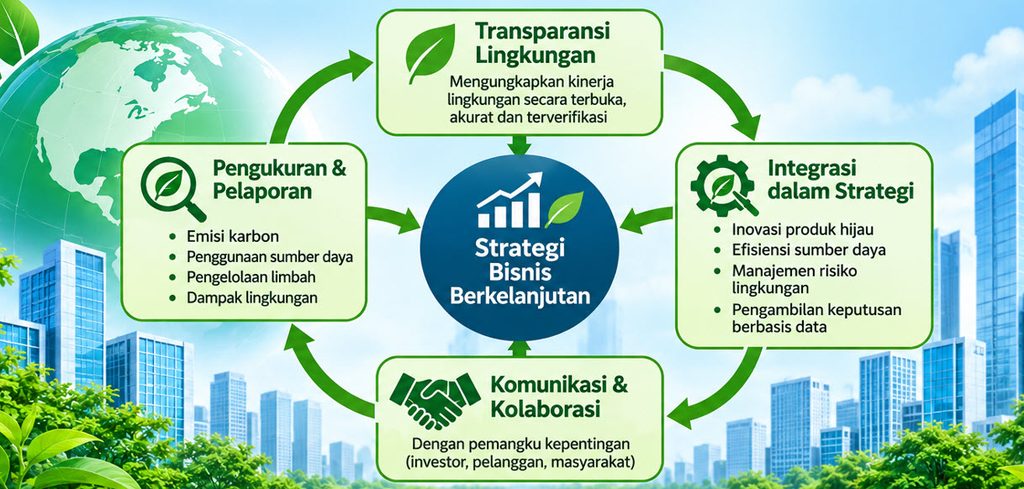
Tekanan pemangku kepentingan terhadap kinerja lingkungan perusahaan terus meningkat. Investor, regulator, konsumen, dan masyarakat kini menuntut informasi yang jelas, terukur, dan dapat diverifikasi mengenai dampak lingkungan suatu bisnis. Transparansi lingkungan, yaitu keterbukaan perusahaan dalam mengungkapkan kebijakan, target, emisi, dan kinerja ekologisnya, tidak lagi sekadar kewajiban pelaporan tahunan. Transparansi dipandang sebagai sumber legitimasi dan modal reputasi yang dapat memengaruhi nilai perusahaan (Gerged et al., 2023). Selama bertahun-tahun, pengungkapan lingkungan diperlakukan sebagai fungsi kepatuhan yang berdiri terpisah dari keputusan strategis. Perusahaan dengan strategi bisnis prospector, yakni yang agresif mencari inovasi dan peluang baru, cenderung mengungkapkan informasi lingkungan lebih banyak (Wang et al., 2023). Hubungan ini menguat ketika CEO memiliki kewenangan lebih besar dan ketika regulasi pemerintah lebih ketat.
Strategi lingkungan dan akuntansi lingkungan berperan dalam kinerja karbon perusahaan (Omran & Yaaqbeh, 2023). Strategi yang tidak didukung sistem pengukuran dan pelaporan yang andal akan sulit menghasilkan perbaikan yang dapat dipertanggungjawabkan. Dengan demikian, integrasi transparansi berarti menghubungkan target lingkungan, sistem data, dan pelaporan dalam satu kerangka pengambilan keputusan. Manfaat transparansi lingkungan terlihat pada sisi keuangan maupun reputasi. Transparansi terhadap inisiatif keberlanjutan global, seperti pedoman pelaporan, sertifikasi, dan indeks, relevan bagi nilai perusahaan, meskipun efektivitasnya bergantung pada kualitas pelaksanaannya (Gerged, 2023). Manfaat transparansi tidak selalu linear, dan dampaknya bergantung pada tingkat serta kualitas informasi yang dibuka. Karena itu, perusahaan perlu merancang pengungkapan secara bertahap dan konsisten, bukan sekadar memperbanyak volume laporan.
Transparansi yang bersifat simbolik justru dapat merugikan. Ukuran greenwashing umumnya berfokus pada dua aspek, yaitu pengungkapan selektif dan decoupling antara komunikasi dan tindakan nyata (Lublóy, 2025). Dengan kata lain, perusahaan yang menonjolkan capaian positif sambil menyembunyikan dampak negatif berisiko kehilangan kepercayaan pemangku kepentingan. Mekanisme pengawasan internal, seperti dewan yang lebih independen, serta pengawasan eksternal, seperti perhatian investor dan kesadaran masyarakat, efektif menekan praktik tersebut. Implikasinya, tata kelola dan verifikasi independen merupakan bagian tak terpisahkan dari strategi transparansi.
Integrasi transparansi lingkungan dapat dilakukan melalui empat langkah. Pertama, menetapkan target lingkungan yang selaras dengan strategi inti dan model bisnis, lalu menerjemahkannya ke indikator kinerja yang terukur, misalnya intensitas emisi, penggunaan energi, dan pengelolaan limbah. Kedua, membangun sistem data dan akuntansi lingkungan yang andal agar angka yang dilaporkan dapat ditelusuri dan diaudit (Omran & Yaaqbeh, 2023). Ketiga, mengacu pada standar pelaporan yang diakui secara global dan menyajikan informasi secara seimbang, termasuk capaian yang belum memenuhi target (Lublóy et al., 2025). Keempat, memperkuat tata kelola melalui peran dewan yang independen, komite keberlanjutan, dan penjaminan eksternal untuk mencegah greenwashing (Keresztúri et al., 2025). Dorongan regulasi turut membentuk perilaku pengungkapan, regulasi yang lebih ketat memperkuat kecenderungan perusahaan untuk terbuka.
Comments are closed